Ai deschis oferta de reînnoire, ai verificat numărul mașinii și suma este mai mare decât anul trecut, deși ai condus fără incidente.
Poți primi un RCA mai scump fără accident deoarece prețul se calculează folosind tariful curent al asigurătorului, ajustat prin bonus-malus, iar comparația cu polița veche trebuie să țină cont și de perioada asigurată, datele folosite și opțiunile incluse în suma de plată.
Regula aplicării bonusului la tariful în vigoare apare în articolul 31 din Norma Autorității de Supraveghere Financiară (ASF) nr. 20/2017.
Înainte să alegi oferta, pune documentele unul lângă altul și urmărește unde apare diferența: la clasă, la datele introduse sau la componentele prețului.
Fișa de mai jos te ajută să pregătești o întrebare concretă pentru asigurător sau intermediar, pornind de la polița ta.
De ce ai un RCA mai scump fără accident?
Prețul asigurării de răspundere civilă auto (RCA) poate crește prin modificarea tarifului aplicabil, chiar dacă istoricul tău rămâne fără daune.
Articolul 18 din Legea nr. 132/2017 permite asigurătorilor folosirea criteriilor de risc și a instrumentelor de ajustare a tarifelor, cu respectarea principiilor actuariale.
Cum poate crește prețul dacă ai aceeași clasă bonus-malus?
Aceeași clasă bonus-malus păstrează coeficientul aferent clasei, însă suma rezultată depinde și de tariful la care se aplică.
Mecanismul este prevăzut de articolul 31 alineatul (2) din Norma ASF nr. 20/2017.
Exemplu aritmetic ipotetic, limitat la efectul unui coeficient de 80%, cu toate celelalte elemente presupuse identice:
| Elementul calculului | Anul trecut | La reînnoire |
|---|---|---|
| Tarif înaintea aplicării coeficientului | 1.000 lei | 1.200 lei |
| Coeficient păstrat în exemplu | 80% | 80% |
| Rezultat după aplicare | 800 lei | 960 lei |
Folosește exemplul ca să înțelegi calculul, iar pentru polița ta cere explicarea componentelor ofertei: valorile de mai sus sunt alese exclusiv pentru demonstrație și nu reprezintă cotații sau estimări de piață.
Diferența rezultată este de 160 lei, deși coeficientul a rămas identic.
Ce clasă apare efectiv pe oferta ta nouă?
Pentru coeficienții fiecărei clase și regulile sistemului, ai separat explicația despre bonus-malus.
Ce poate schimba totalul ofertei?
Durata, decontarea directă și eventualele acoperiri suplimentare trebuie verificate separat când compari totalurile.
Oferta include informații despre clasă, prima totală și costul decontării directe, potrivit articolului 13 din Norma ASF nr. 20/2017.
De exemplu, dacă în oferta nouă este selectată decontarea directă, iar în cea veche lipsea, cere și varianta cu aceleași opțiuni ca înainte.
Un RCA mai scump fără accident merită analizat după ce ai aliniat condițiile comparației.
Un alt caz este compararea unei sume pentru întreaga perioadă cu o rată afișată separat: notează totalul și numărul plăților înainte să tragi o concluzie.
Păstrează și numele asigurătorului lângă fiecare sumă, ca să distingi schimbarea ofertei aceleiași companii de alegerea unei alte companii.
Ce verifici pe polița veche și oferta nouă?
Verificarea începe cu persoana asigurată și mașina, continuă cu perioada și clasa, apoi ajunge la sumele comparabile.
O diferență găsită în documente îți dă un punct concret de clarificat, însă cauza exactă a prețului trebuie confirmată pentru oferta ta.
Fișa de comparație înainte de plată
Fișa de comparație te ajută să notezi ce este identic și ce trebuie explicat înainte să alegi polița.
Când analizezi un RCA mai scump fără accident, poți copia fișa într-o notiță și o poți completa din documentele tale.
| Ce verifici | Polița veche | Oferta nouă | Ce clarifici |
|---|---|---|---|
| Persoana și vehiculul | Notează datele | Compară cu actele | Orice neconcordanță |
| Perioada asigurată | Notează durata | Notează durata și începutul | Perioade diferite |
| Clasa bonus-malus | Notează clasa | Notează clasa | Motivul schimbării |
| Decontarea directă | Inclusă sau absentă | Inclusă sau absentă | Costul separat |
| Alte opțiuni | Notează ce exista | Notează ce este inclus | Opțiuni adăugate |
| Totalul de plată | Suma întregii perioade | Suma întregii perioade | Rate versus total |
Completează fiecare rând înainte să compari sumele, iar dacă îți lipsește o informație cere documentul integral, în loc să deduci condițiile dintr-o captură de ecran.
De exemplu, dacă ai doar mesajul cu prețul nou, lasă clasa necompletată până primești oferta în care este afișată.
Păstrează fișa pentru discuția cu intermediarul, fără să postezi public documente care conțin date personale.
Cum ceri verificarea unei diferențe?
Pentru verificarea unei diferențe, trimite emitentului ofertei câmpul care te nelămurește și documentul cu care l-ai comparat.
Dacă observi neconcordanțe între informațiile din baza Administrare Istoric Date Asigurări Auto (AIDA) și documentele tale, AIDA indică să te adresezi asigurătorului în cauză.
-
Salvează oferta integrală și polița anterioară într-un loc la care ai acces.
-
Notează câmpul diferit, de exemplu clasa afișată sau perioada asigurată.
-
Cere în scris verificarea informației, indicând documentele comparate.
-
Păstrează răspunsul și verifică documentul revizuit, dacă este emis.
Urmează pașii pentru fiecare neconcordanță identificată, ca să poți vedea dacă răspunsul primit rezolvă exact problema semnalată.
Poți formula cererea astfel: te rog să verifici clasa afișată pe oferta atașată în raport cu polița anterioară și să îmi explici ce date au fost folosite la ofertare.
Aceasta este o formulare propusă pentru mesajul tău, pe care o adaptezi situației reale.
O verificare poate confirma corectitudinea ofertei; prețul final se stabilește după datele și condițiile aplicabile.
Alege următorul pas după verificarea documentelor
După verificare, compari ofertele pe aceleași condiții sau ceri clarificarea informațiilor rămase neexplicate.
Pentru un RCA mai scump fără accident, păstrează în discuție oferta completă și data expirării poliței, ca să poți decide în cunoștință de cauză.
Când merită verificată încadrarea la BAAR?
Încadrarea la Biroul Asigurătorilor de Autovehicule din România (BAAR) merită verificată când ofertele îndeplinesc condițiile procedurii pentru asigurați cu risc ridicat.
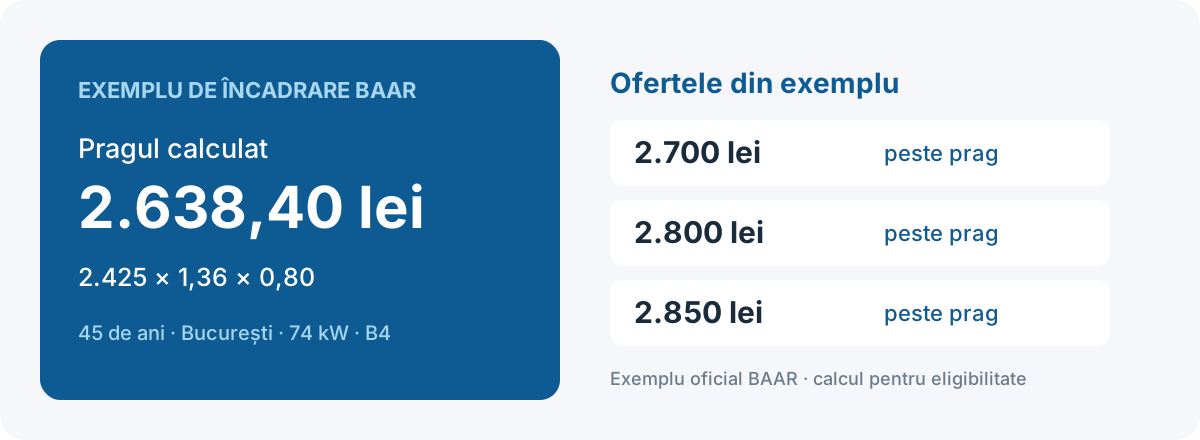
Pagina oficială BAAR cere cel puțin trei oferte valabile de la asigurători diferiți, pentru 12 luni, fără decontare directă și acoperiri suplimentare, toate peste pragul calculat pentru segmentul și clasa ta.
De exemplu, o ofertă mult peste suma de anul trecut îți arată o scumpire, dar pentru verificarea eligibilității trebuie să strângi ofertele și datele cerute de procedură.
-
Ai găsit date diferite: ceri verificarea lor înaintea unei noi comparații.
-
Datele sunt corecte: compari documentele pe aceleași condiții.
-
Vrei analiza BAAR: verifici cerințele și pregătești ofertele complete.
Alege situația care corespunde documentelor tale și folosește ghidul despre încadrarea la BAAR pentru calcul și pașii procedurii.
Întrebări frecvente
Un preț mai mare înseamnă automat că am malus?
Un preț mai mare, luat singur, nu dovedește aplicarea unei clase de malus.
Verifică mai întâi clasa înscrisă în oferta nouă și compar-o cu polița anterioară, apoi cere explicarea diferenței de preț folosind documentele complete, perioada aleasă și opțiunile incluse în fiecare ofertă.
Cui mă adresez dacă datele din AIDA sunt greșite?
Pentru neconcordanțe între AIDA și documentele tale, te adresezi asigurătorului în cauză, conform indicației publicate de AIDA.
Pregătește documentul relevant și descrie câmpul pe care îl contești, apoi păstrează cererea și răspunsul pentru a urmări ce informație a fost verificată sau corectată.
Pot cere BAAR doar pentru că plătesc mai mult decât anul trecut?
Creșterea față de polița anterioară este insuficientă, singură, pentru a stabili eligibilitatea BAAR.
Procedura folosește ofertele valabile și pragul aferent segmentului și clasei tale, așa că pornește de la cerințele oficiale și documentele actuale înainte să presupui că te încadrezi în categoria asiguraților cu risc ridicat.
Dacă primești un RCA mai scump fără accident, păstrează polița veche, oferta integrală și fișa completată în același loc, astfel încât orice discuție despre diferența de preț să pornească de la documente.
Când primești un răspuns, notează ce s-a verificat și ce întrebare a rămas deschisă, apoi compară din nou doar variantele cu aceleași condiții.
Pentru situația ta concretă, discută cu un distribuitor de asigurări înregistrat sau autorizat, care poate verifica oferta și documentele pe care le ai.
La Asigurări Contactless lucrăm ca asistent în brokeraj și îți explicăm informațiile din oferte, astfel încât tu să poți alege.
Vrei să te ajutăm să înțelegi diferența față de polița veche?
Scrie-ne prin pagina de contact și ne uităm împreună la ce trebuie clarificat.
Ultima verificare a surselor: 25 septembrie 2026.
Publicat: 14 iunie 2026. Actualizat: .

Vrei să verifici oferta de reînnoire?
Te ajutăm să compari oferta nouă cu polița veche și să vezi de unde vine diferența.